Tra le pieghe della Legge di Stabilità 2027, all’articolo 24 [3], c’è una imposta straordinaria, pari a mille euro una tantum, che il proprietario dell’apparecchio senza vincita in denaro deve versare all’Agenzia delle Dogane se vuole continuare a mantenerlo in esercizio. In caso contrario l’apparecchio diventa fuori legge e può essere confiscato. Nella nuova tassa rientrano anche i gestori dei bar e degli stabilimenti balneari [4] se sono i proprietari degli apparecchi installati nei loro locali.
Quali sono gli apparecchi tassati.
Gli apparecchi senza vincita in denaro che verranno tassati sono quelli definiti dall’articolo 110, comma 7, lettera a), c), c-bis) e c-ter) del R.D. 18 giugno 1931 n. 773 [5]. In particolare:
-
Lettera a): sono gli apparecchi privi di monitor e nei quali chi gioca esprime la sua abilità fisica, mentale o strategica e che alla fine della partita distribuiscono direttamente un premio non in denaro. Rientrano in questa categoria le gru con l’artiglio meccanico;
-
Lettera c): sono gli apparecchi dotati di monitor che non distribuiscono i premi, e per i quali la durata della partita dipende dall’abilità di chi ci gioca. Il costo della singola partita non può essere superiore a 0,50 euro. Rientrano tutti i videogiochi di una sala giochi, purchè ovviamente il costo della singola partita non sia superiore a 0,50 euro;
-
Lettera c-bis): sono gli apparecchi che non rientrano nelle due categorie precedenti, che si attivano con moneta o gettone e che al termine della partita distribuiscono tagliandi. Rientrano in questa classificazione, ad esempio, i giochi che prevedono il lancio del pallone nel cesto da basket;
-
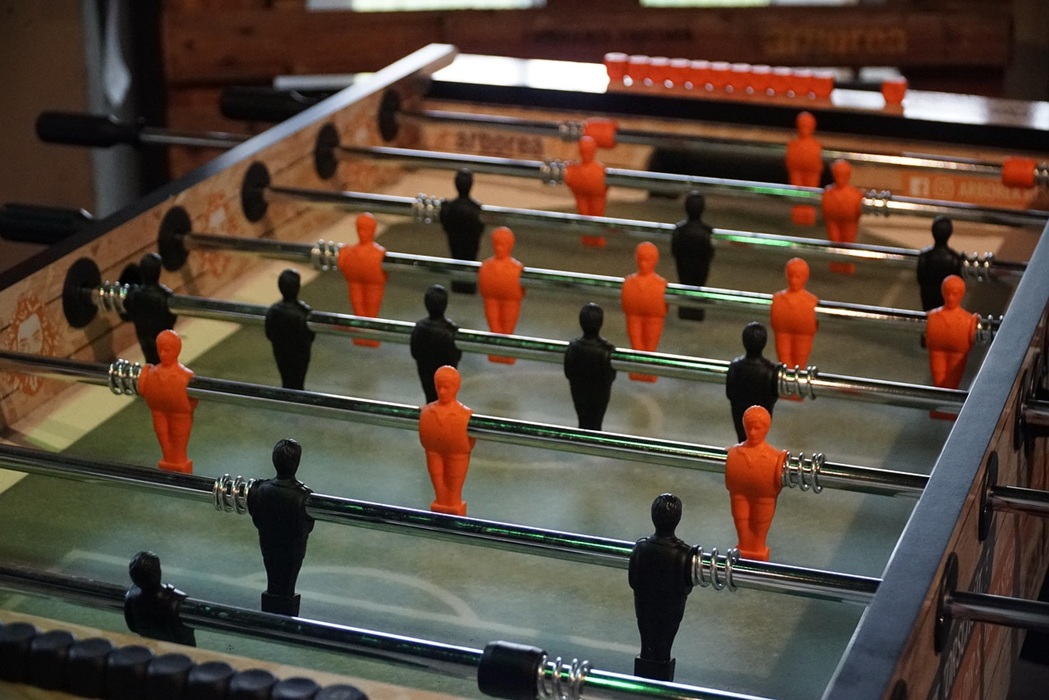
Lettera c-ter): sono gli apparecchi, meccanici ed elettromeccanici, per i quali l'accesso al gioco è regolato senza introduzione di denaro ma con utilizzo a tempo o a scopo. Rientrano in questa categoria, tra gli altri, i flipper e i calciobalilla.
Affinchè questi giochi siano soggetti a tassazione, è necessario che:
-
i giochi di cui alla lettera a) e c), siano stati installati prima del 01 gennaio 2003;
-
i giochi di cui alla lettere c-bis) e c-ter), siano installati prima del 31 dicembre 2026.
Chi sono gli obbligati al pagamento della tassa.
La norma prevede che la tassa debba essere pagata dai proprietari degli apparecchi senza vincita in denaro; tra di loro, quindi, rientrano non solo i noleggiatori, ma anche i titolari di bar e stabilimenti balneari, [6] i quali hanno installato un apparecchio senza vincita in denaro e che lo stesso sia detenuto in proprietà e non a titolo di noleggio o comodato [7].
Gli adempimenti.
I proprietari dei giochi senza vincita in denaro, per poter continuare a usarli, devono presentare all’Agenzia delle Dogane, entro sessanta giorni dall’entrata in vigore della legge di stabilità (la quale viene approvata solitamente tra il 26 dicembre e il 31 dicembre di ogni anno) una dichiarazione nella quale indicano:
-
la tipologia e l’ubicazione dell’apparecchio;
-
la conformità dell’apparecchio e dei giochi alle vigenti regole tecniche;
-
la presenza di dispositivi idonei a garantirne l’immodificabilità.
La tassa da pagare.
Il proprietario è tenuto a versare all’Agenzia delle Dogane e dei Monopoli la somma una tantum pari ad euro 1.000,00 per ogni apparecchio che vuole mantenere in uso. Le modalità del versamento di questa somma sarà stabilita dalla stessa Agenzia delle Dogane, tramite un suo provvedimento da emanarsi entro e non oltre il 30 aprile 2027.
Cosa succede se non si regolarizza.
Se il proprietario non invia la comunicazione obbligatoria e non provvede al pagamento della somma di euro 1.000,00 andrà incontro alla decadenza del nulla osta temporaneo già rilasciato per gli apparecchi con la conseguente confisca di questi.
Nel caso in cui gli apparecchi si trovino in un luogo diverso rispetto a quello dichiarato nell’autocertificazione, la sanzione potrà essere da un minimo di 100 euro a un massimo di 500 euro.